

Military Retirement

- 0.00 Rezensionen
- 0.0
- Downloads
- 10.000+
 Analyse von Appgk
Wer eine militärische Pension grob einschätzen möchte, braucht oft keine allgemeine Finanz-App, sondern ein Werkzeug, das genau auf diesen Übergang zugeschnitten ist. Military Retirement von LYNNFIELD LLC verfolgt diesen engen Zweck: Die App dient als Rechner zur Schätzung einer militärischen Altersversorgung. Ich finde diesen Fokus grundsätzlich sinnvoll, weil er eine konkrete Frage in den Mittelpunkt stellt: Welche Größenordnung könnte später aus dem Dienstverhältnis entstehen?
In der Finanzkategorie wirkt die Anwendung zunächst deutlich spezieller als ein gewöhnlicher Haushaltsplaner oder ein allgemeiner Rentenrechner. Sie soll nicht das gesamte Vermögen verwalten, Ausgaben kategorisieren oder ein Depot überwachen. Ihr Wert liegt vielmehr darin, eine einzelne Entscheidung vorzubereiten. Wer über den Ruhestand nachdenkt, verschiedene Zeitpunkte vergleichen oder ein Gespräch mit der Familie und einer Beratungsstelle besser vorbereitet führen möchte, kann mit einem spezialisierten Rechner schneller zu einer ersten Orientierung kommen.
Ich würde die App deshalb nicht als vollständige Ruhestandsplanung verstehen. Sie ist eher ein Ausgangspunkt für eine Rechnung, die anschließend geprüft und in den persönlichen Kontext eingeordnet werden muss. Genau diese Abgrenzung ist wichtig, bevor man Geld für eine einzelne Finanz-App ausgibt.
Vom ersten Gedanken bis zur brauchbaren Schätzung
Ich würde den Einstieg bewusst als Geschwindigkeitsfrage verstehen: Bei einem eng umrissenen Rentenrechner zählt vor allem, ob ich meine Überlegungen zügig in eine erste Schätzung übersetzen kann, nicht ob die App möglichst viele Finanzthemen abdeckt. Im nächsten Abschnitt geht es darum, wie sich dieser fokussierte Ansatz bewährt, wenn ich mehrere Varianten prüfe und die Ergebnisse anschließend für ein Gespräch oder die eigene Planung aufbereite.
Die Ausgangslage: Eine konkrete Frage statt einer kompletten Finanzplanung
Der typische Einstieg ist eine Situation, die viele Nutzer kennen: Man hat Dienstzeiten, eine Vorstellung vom möglichen Ruhestand und vielleicht bereits eigene Notizen, weiß aber nicht, wie daraus eine verständliche Schätzung wird. An diesem Punkt kann ein fokussierter Rechner angenehmer sein als eine umfangreiche Finanz-App, die zuerst Konten, Budgets und Anlageziele einrichten möchte.
Ich würde vor dem Öffnen der Anwendung trotzdem alle relevanten Angaben bereitlegen. Dazu gehören die persönlichen Werte, die man für eine militärische Rentenschätzung benötigt, sowie die Quelle, aus der diese Werte stammen. Der praktische Vorteil liegt nicht nur darin, schneller durch die Eingabe zu kommen. Noch wichtiger ist, dass man später nachvollziehen kann, welche Annahmen hinter dem Ergebnis standen.
Gerade bei einer Schätzung ist es verführerisch, eine Zahl als endgültige Antwort zu behandeln. Das wäre hier der falsche Umgang. Das Ergebnis ist nur so brauchbar wie die Eingaben und die zugrunde liegenden Regeln. Ich sehe die App daher als Rechenhilfe, nicht als amtlichen Bescheid und nicht als Ersatz für eine individuelle Beratung.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Die Eingabe: Schritt für Schritt und mit bewusster Kontrolle
Bei einem spezialisierten Rechner sollte man nicht einfach möglichst schnell Zahlen eintragen. Mein sinnvollster Arbeitsablauf wäre, jede Eingabe zunächst auf Papier oder in einer separaten Notiz zu sammeln, dann die Werte in der App einzutragen und am Ende zu prüfen, ob keine Einheit oder Zeitangabe verwechselt wurde. Diese kleine Vorbereitung verhindert, dass man eine scheinbar präzise Schätzung auf einer unklaren Grundlage aufbaut.
Ein nützlicher Test ist, die Rechnung mit einer zweiten plausiblen Annahme erneut durchzuspielen. Wer beispielsweise zwischen einem früheren und einem späteren Ruhestandszeitpunkt abwägt, sollte die Szenarien nicht nur gefühlsmäßig vergleichen. Die App kann dabei helfen, die Auswirkungen der veränderten Eingabe sichtbar zu machen. Der eigentliche Mehrwert entsteht also nicht aus einer einzelnen Zahl, sondern aus dem Vergleich mehrerer sauber dokumentierter Varianten.
Die besten Aspekte von Military Retirement
Das solltest du über Military Retirement wissen
Ich würde außerdem nach jeder Änderung kurz notieren, was genau angepasst wurde. Das klingt umständlich, ist aber bei Finanzrechnern besonders hilfreich. Wenn das Ergebnis später überraschend wirkt, lässt sich leichter feststellen, ob die Ursache in einer geänderten Dienstzeit, einem anderen Annahmewert oder schlicht in einer falschen Eingabe lag.
Der Übergang vom Ergebnis zur eigenen Planung
Nach der Berechnung beginnt der Teil, den viele Nutzer unterschätzen: Die Zahl muss in den Alltag übersetzt werden. Eine geschätzte militärische Versorgung sagt allein noch nicht, ob die geplante Wohnung, die Krankenversicherung, laufende Verpflichtungen oder die gewünschte Lebensweise finanzierbar sind. Dafür braucht es einen zweiten Schritt mit einem Haushaltsplan oder einer umfassenderen Ruhestandsübersicht.
Hier liegt eine der klaren Grenzen der Anwendung. Sie ist auf die Pensionsermittlung ausgerichtet und nicht darauf, sämtliche Einnahmen und Ausgaben eines Haushalts zusammenzuführen. Wer eine vollständige Planung sucht, ist mit einer Tabellenkalkulation oder einer breiter angelegten Finanz-App möglicherweise besser bedient. Diese Alternativen verlangen mehr Eigenarbeit, können dafür aber zusätzliche Einkünfte, Schulden, Rücklagen und unterschiedliche Ausgabenszenarien zusammenführen.
Für mich ist die beste Nutzung deshalb zweistufig: zuerst die militärische Schätzung mit der App, danach die Einordnung in einen persönlichen Finanzplan. So bleibt die Anwendung bei ihrer eigentlichen Stärke, ohne dass man von ihr Aufgaben erwartet, für die sie nicht gedacht ist.
Handoffs: Wenn die Rechnung an andere Personen weitergegeben wird
Eine solche Schätzung bleibt selten vollständig privat. Häufig wird das Ergebnis mit dem Partner, der Familie, einer Finanzberatung oder einer zuständigen Verwaltungsstelle besprochen. Genau an dieser Übergabe zeigt sich, ob die Nutzung gut vorbereitet war. Ein einzelner Betrag ohne Eingaben und Annahmen kann leicht missverstanden werden.
Ich würde deshalb immer gemeinsam mit dem Ergebnis festhalten, welche Werte verwendet wurden und welchen Zweck die Rechnung hatte. Ging es um einen groben Vergleich zweier Zeitpunkte? Sollte ein Haushaltsbudget vorbereitet werden? Oder wollte man nur prüfen, ob ein Gespräch mit einer Beratungsstelle sinnvoll ist? Diese Einordnung verhindert, dass eine vorläufige Schätzung wie eine verbindliche Zusage behandelt wird.
Screenshots
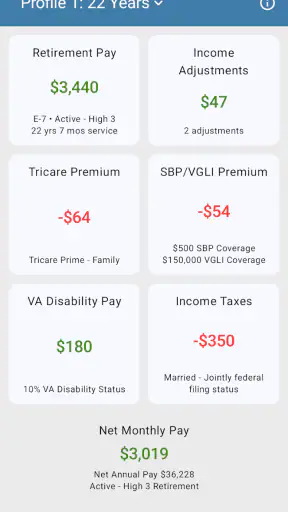
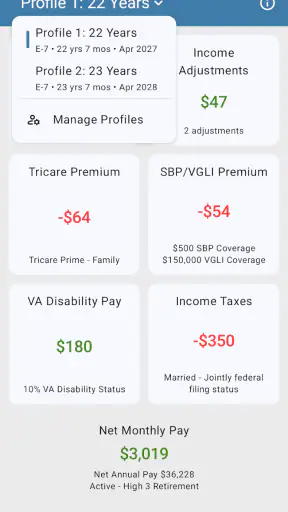
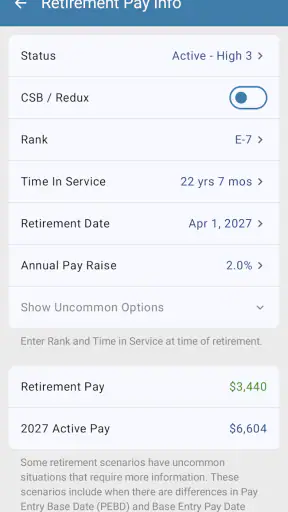
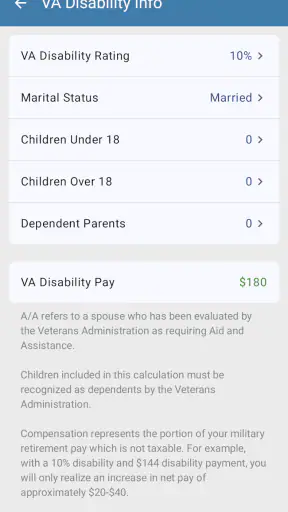
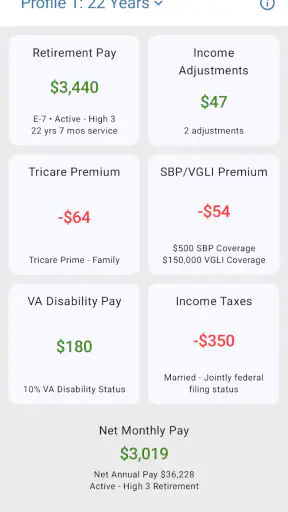
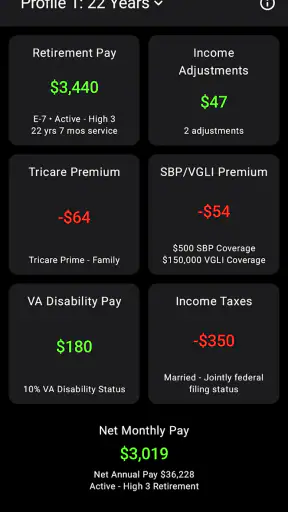
Besonders praktisch ist es, die Ergebnisse verschiedener Szenarien getrennt zu halten. Wer mehrere Varianten in einer einzigen Notiz vermischt, verliert schnell den Überblick. Eine klare Benennung wie „früherer Zeitpunkt“, „späterer Zeitpunkt“ oder „vorsichtige Annahme“ macht die spätere Übergabe deutlich verständlicher, ohne dass die App selbst ein vollständiges Dokumentenmanagement leisten muss.
Ein realistischer Alltagseinsatz
Stellen wir uns einen Nutzer vor, der seinen Ruhestand nicht sofort beantragen möchte, aber wissen will, ob eine geplante Veränderung des Dienstverlaufs finanziell grundsätzlich tragfähig sein könnte. Er sammelt seine aktuellen Angaben, erstellt mit Military Retirement eine erste Schätzung und wiederholt die Rechnung mit einer veränderten Annahme. Danach setzt er beide Ergebnisse neben die monatlichen Haushaltskosten und bespricht die offenen Punkte mit seiner Familie.
In diesem Ablauf ersetzt die App keine Entscheidung. Sie verbessert die Vorbereitung. Der Nutzer geht nicht mehr nur mit einem vagen Gefühl in das Gespräch, sondern kann zeigen, welche Variante er betrachtet hat und an welcher Stelle noch eine offizielle Prüfung nötig ist. Das ist für mich der überzeugendste Anwendungsfall: eine kleine, fokussierte Rechnung als gemeinsame Gesprächsgrundlage.
Wer dagegen bereits eine umfangreiche Ruhestandsplanung besitzt und nur noch eine verbindliche Auskunft zu seinem individuellen Anspruch sucht, wird durch die App wahrscheinlich nicht ans Ziel kommen. In diesem Fall ist der direkte Weg über offizielle Unterlagen oder eine qualifizierte Beratung wichtiger als ein zusätzlicher Rechner.
Was die App gegenüber gewöhnlichen Finanz-Apps anders macht
Ein allgemeiner Budgetplaner beginnt normalerweise bei Einnahmen und Ausgaben. Er hilft dabei, den monatlichen Geldfluss zu beobachten, beantwortet aber nicht automatisch die spezielle Frage nach einer militärischen Altersversorgung. Ein gewöhnlicher Rentenrechner kann wiederum auf andere Erwerbsbiografien zugeschnitten sein und dadurch Begriffe oder Berechnungslogiken verwenden, die für militärische Nutzer weniger passend sind.
Der Vorteil von Military Retirement liegt somit in der thematischen Konzentration. Die App zwingt den Nutzer nicht, eine militärische Situation erst in ein allgemeines Finanzmodell zu übersetzen. Das spart gedankliche Umwege. Der Nachteil ist die umgekehrte Seite derselben Entscheidung: Je enger ein Rechner ausgerichtet ist, desto weniger eignet er sich für die gesamte finanzielle Lebensplanung.
Ich würde die Anwendung daher nicht gegen eine Budget-App ausspielen. Beide Werkzeuge erfüllen unterschiedliche Aufgaben. Die eine kann die militärische Schätzung vorbereiten, die andere kann zeigen, wie diese Schätzung in den monatlichen Haushalt passt. Wer nur eine App verwenden möchte, sollte sich überlegen, ob die einzelne Rentenfrage oder die umfassende Finanzübersicht gerade wichtiger ist.
Konkrete Arbeitsweisen, die den Nutzen erhöhen
Ein erster, nicht sofort offensichtlicher Tipp ist, die App nicht nur einmal zu verwenden. Eine einmalige Berechnung beantwortet lediglich eine Momentaufnahme. Aussagekräftiger wird sie, wenn man mehrere realistische Annahmen nacheinander prüft und die Veränderungen sauber festhält. Dabei sollte man nicht beliebig optimistische und pessimistische Werte mischen, sondern jede Variante als eigenes Szenario behandeln.
Ein zweiter Tipp betrifft die Übergabe an eine andere Person. Statt nur das Endergebnis weiterzureichen, sollte man die Eingaben und den Anlass der Rechnung daneben notieren. So kann ein Gesprächspartner schneller erkennen, ob die Zahl als grobe Orientierung oder als Grundlage für eine konkrete Entscheidung gedacht war. Diese Dokumentation ist besonders wertvoll, wenn zwischen der ersten Berechnung und dem späteren Beratungsgespräch Zeit vergeht.
Ein dritter Tipp ist, die Schätzung bewusst mit einem Haushaltsbudget zu verbinden, aber nicht in der App selbst mehr zu erwarten, als sie leisten soll. Nach der Berechnung kann man den Betrag in eine separate Monatsübersicht übertragen und dort feste Kosten, Rücklagen und andere Einnahmen ergänzen. Dadurch wird sichtbar, ob die Pension allein ausreicht oder ob zusätzliche Planung nötig ist. Der Rechner bleibt dabei übersichtlich, während die umfassende Bewertung an der passenden Stelle erfolgt.
Ein vierter wichtiger Punkt ist die Prüfung der Ausgangswerte. Wenn ein Ergebnis nicht plausibel erscheint, sollte man nicht sofort annehmen, dass die App falsch rechnet. Zuerst lohnt sich die Kontrolle, ob die Eingabe exakt zur eigenen Situation passt und ob man die verwendeten Begriffe richtig verstanden hat. Erst danach sollte man das Ergebnis mit offiziellen Informationen oder einer Fachperson abgleichen.
Wo der Ablauf ins Stocken geraten kann
Die größte Reibung entsteht dort, wo eine persönliche Situation nicht sauber in die vorgesehenen Eingaben passt. Militärische Laufbahnen können Besonderheiten enthalten, und ein Rechner kann naturgemäß nur mit den Annahmen arbeiten, die sein Modell abbildet. Wenn man an einer Stelle raten muss, verliert das Ergebnis an Aussagekraft. In diesem Fall ist es besser, die Unsicherheit zu markieren und die Rechnung nur als vorläufige Orientierung zu verwenden.
Eine weitere Schwäche ist die Gefahr falscher Genauigkeit. Ein Rechner liefert meist eine klar aussehende Zahl, auch wenn einzelne Eingaben unsicher sind. Diese Klarheit kann psychologisch stärker wirken als die tatsächliche Verlässlichkeit. Ich würde deshalb keine große finanzielle Entscheidung allein auf dieses Ergebnis stützen. Die App hilft beim Strukturieren, aber sie nimmt dem Nutzer die Verantwortung für die Prüfung nicht ab.
Auch die enge Ausrichtung kann den Arbeitsablauf unterbrechen. Sobald Steuern, weitere Renten, Versicherungen, Schulden, Inflation oder langfristige Ausgaben berücksichtigt werden sollen, braucht man zusätzliche Werkzeuge. Wer erwartet, alle diese Fragen innerhalb eines einzigen spezialisierten Rechners zu lösen, könnte enttäuscht sein. Für eine umfassende Planung ist ein breiteres Finanzwerkzeug die bessere Ergänzung.
Schließlich spielt der Preis eine Rolle. Military Retirement kostet 6,49 €. Für jemanden, der genau diese Schätzung benötigt und eine einfache, fokussierte Lösung bevorzugt, kann das angemessen sein. Wer nur einmal neugierig ist oder bereits eine zuverlässige Alternative besitzt, sollte dagegen überlegen, ob der begrenzte Einsatz den Kauf rechtfertigt. Die Entscheidung hängt weniger vom Umfang einer allgemeinen Finanz-App ab als vom konkreten Nutzen dieser einen Berechnung.
Technischer Rahmen und Alltagstauglichkeit
Die Anwendung ist für Android ab Version 7.0 vorgesehen. Das macht sie grundsätzlich auch für Nutzer interessant, die kein aktuelles Gerät verwenden. In meinem Urteil ist dieser Punkt praktisch, weil ein Finanzrechner nicht unbedingt die neueste Hardware benötigt. Wichtiger als moderne Effekte oder aufwendige Gestaltung ist hier, dass die Eingabe verständlich bleibt und die Rechnung ohne unnötige Ablenkung durchgeführt werden kann.
Die App wurde am 10.07.2017 veröffentlicht und liegt aktuell in Version 2026.7 vor. Für mich ist die Versionsangabe vor allem dann relevant, wenn man die Anwendung langfristig einsetzen möchte: Vor einer wichtigen Planung würde ich prüfen, ob die installierte Version aktuell ist und ob die verwendeten Berechnungsgrundlagen noch zur eigenen Situation passen.
Mit über 10.000 Installationen ist das Werkzeug nicht völlig unbekannt, aber auch kein Massenprodukt. Das passt zu seinem Spezialgebiet. Eine kleine, klar definierte Zielgruppe kann für einen solchen Rechner sinnvoller sein als möglichst breite Funktionen. Die Altersfreigabe USK ab 0 Jahren sagt wenig über die fachliche Eignung aus, zeigt aber, dass die Anwendung nicht als problematischer Inhalt für Erwachsene oder Kinder eingestuft ist.
Für wen sich der Kauf lohnt
Ich halte Military Retirement für besonders passend für Nutzer, die eine militärische Ruhestandsfrage konkret eingrenzen und selbstständig mehrere Annahmen vergleichen möchten. Ebenso kann die App nützlich sein, wenn man vor einem Beratungsgespräch Ordnung in die eigenen Überlegungen bringen will. Ihr Wert steigt, wenn man bereit ist, Eingaben zu prüfen und das Ergebnis anschließend in eine größere Finanzplanung zu übertragen.
Weniger geeignet ist sie für Personen, die eine vollständige Vermögensübersicht, laufende Budgetkontrolle oder eine umfassende Beratung in einer einzigen Anwendung erwarten. Auch wer eine rechtlich verbindliche Auskunft sucht, sollte sich nicht mit einer Schätzung zufriedengeben. In solchen Fällen sind offizielle Stellen, vollständige Unterlagen und fachkundige Beratung die bessere Wahl.
Ich würde außerdem vorsichtig sein, wenn die eigene Situation ungewöhnliche Bedingungen enthält, die sich nicht eindeutig in die Eingabemaske übertragen lassen. Ein allgemeiner Rechner mit mehr Anpassungsmöglichkeiten oder eine persönliche Beratung kann dann trotz höherem Aufwand zuverlässiger sein. Die Spezialisierung ist die Stärke der App, aber genau deshalb auch ihre Grenze.
Mein Urteil nach dem kompletten Ablauf
Vom ersten Gedanken bis zur Weitergabe des Ergebnisses funktioniert das Konzept am besten, wenn man die App als fokussierten Zwischenschritt betrachtet. Sie hilft, eine militärische Pensionsfrage greifbarer zu machen, Szenarien zu vergleichen und ein Gespräch besser vorzubereiten. Besonders überzeugt mich die Möglichkeit, eine unklare Entscheidung in nachvollziehbare Eingaben und Ergebnisse zu zerlegen.
Gleichzeitig sollte man die Schätzung nicht mit einer endgültigen Zusage verwechseln. Die Rechnung muss geprüft, dokumentiert und in den gesamten Haushalt eingeordnet werden. Wer diese zusätzlichen Schritte einplant, bekommt aus dem spezialisierten Ansatz deutlich mehr Nutzen als jemand, der nur schnell eine einzelne Zahl sucht.
Mein Fazit: Für Nutzer mit einer konkreten militärischen Ruhestandsfrage ist Military Retirement von LYNNFIELD LLC eine sinnvolle, eng gefasste Finanz-App. Ich würde sie empfehlen, wenn du Szenarien selbst durchrechnen und eine solide Gesprächsgrundlage schaffen möchtest. Wenn du dagegen eine komplette Ruhestandsplanung, laufende Budgetkontrolle oder eine verbindliche Einzelfallauskunft brauchst, solltest du sie nur als Ergänzung verwenden und ein umfassenderes Werkzeug oder professionelle Beratung dazunehmen.
Häufig gestellte Fragen zu Military Retirement
Was ist Military Retirement und für wen ist die App geeignet?
Military Retirement ist eine App, die sich an Angehörige des Militärs, Veteranen und Personen richtet, die ihren Ruhestand aus dem Militärdienst planen. Sie kann dabei helfen, Informationen zur Altersvorsorge, zu möglichen Leistungen und zur persönlichen Ruhestandsplanung übersichtlich zu organisieren. Vor dem Download sollte man jedoch prüfen, ob die Inhalte zum eigenen Land, Dienstgrad und Versorgungssystem passen.
Welche Funktionen bietet Military Retirement im Alltag?
Die Anwendung konzentriert sich hauptsächlich auf die Planung und Verwaltung militärischer Ruhestandsansprüche. Je nach Version können beispielsweise Berechnungen, Übersichten, gespeicherte Angaben oder hilfreiche Informationen zu Pensionen und Leistungen enthalten sein. Während der Nutzung sollte man darauf achten, sämtliche Daten korrekt einzugeben, da bereits kleine Abweichungen bei Dienstzeit, Besoldung oder Anspruchsart die Ergebnisse beeinflussen können.
Sind die Berechnungen und Informationen in Military Retirement verbindlich?
Nein, die in Military Retirement angezeigten Ergebnisse sollten grundsätzlich als Orientierung verstanden werden und ersetzen keine offizielle Auskunft. Ruhestandsbezüge können von vielen Faktoren abhängen, darunter Dienstjahre, gesetzliche Änderungen, Sonderregelungen und individuelle Personalakten. Für eine verbindliche Einschätzung empfiehlt es sich, die zuständige Militärverwaltung, eine offizielle Versorgungsstelle oder einen qualifizierten Finanzberater zu kontaktieren.
Welche persönlichen Daten werden für die Nutzung benötigt und sind sie sicher?
Für bestimmte Funktionen können Angaben wie Dienstzeit, Besoldung, Dienststatus oder geplantes Ruhestandsdatum erforderlich sein. Vor der Nutzung sollte man die Datenschutzrichtlinie und die Berechtigungen im jeweiligen App-Store sorgfältig lesen. Besonders sensible militärische oder finanzielle Informationen sollten nur eingegeben werden, wenn der Anbieter transparent erklärt, wie diese Daten gespeichert, verarbeitet und gegebenenfalls weitergegeben werden.
Ist Military Retirement kostenlos und auf welchen Geräten kann die App genutzt werden?
Ob Military Retirement vollständig kostenlos ist oder zusätzliche kostenpflichtige Funktionen anbietet, hängt von der jeweiligen Version und dem verwendeten Store ab. Vor dem Download sollten Nutzer die Preisangaben, In-App-Käufe und Abonnementbedingungen prüfen. Außerdem ist es sinnvoll, die Angaben zur Kompatibilität mit der eigenen Android- oder iOS-Version zu kontrollieren, damit die Anwendung stabil funktioniert.












